核心观点
基本面情况
上周来看,全国建筑钢材价格震荡偏强运行,全国螺纹均价3323元/吨,周环比上涨10元。供应方面,上周螺纹钢产量165.35万吨,环比减8.72万吨,同比去年减41.11万吨。库存方面,上周螺纹钢厂库累计减少6.82万吨。分区域看,降库主要来自于西南、中南、华东区域,华南区域库存微增。需求方面,上周五大品种周消费量为835.44万吨,其中建材消费环比升8.1%,板材消费环比增0.4%。综合来看,上周螺纹现货价格震荡偏强,主要是成本端尚有支撑所致。
本周来看,螺纹方面,预计短期产量仍有回升空间,库存维持去库,但去库速率有所放缓,表需微降;预计短期供应压力有限,总库存维持紧平衡但同比压力仍存。需关注本周双节来临,下游放假停工或致需求季节性下滑,库存存在加速累积风险。短期黑色成本支撑边际减弱,虽成材基本面有所好转,但铁水趋势下降对原料需求持续承压,预计本周全国建筑钢材价格小幅反弹,但反弹幅度不大。
建筑业方面
核心观点:成交方面,国庆节将至,节前备货进入尾声,下游终端集中补库需求有所减弱,市场低位询价尚可,但整体拿货意愿偏谨慎,中间商观望情绪升温,全天整体成交表现偏弱。短期来看,当前钢厂依旧维持亏损挺价格局,成本端支撑仍在,但终端需求释放持续性略有不足,同时近期供需基本面改善有限。因此预计短期国内建筑钢材价格将延续窄幅震荡的运行态势。
截至9月22日,上周全国水泥出库量223.68万吨,环比下降1.2%,同比下降13.7%;基建水泥直供量149万吨,环比下降1.97%,同比下降6.88%。
截至9月23日,据百年建筑调研大型砂石矿山厂及加工厂砂石总发货量为1656万吨,周环比上升2.71%,年同比上升1.25%。产线开机率为53.13%,周环比减少0.38个百分点。砂石产能利用率36.96%,周环比增加0.98个百分点。预计本周全国砂石发货量稳步回升。
一、建筑材料价格行情
元股证券:ygzq.hk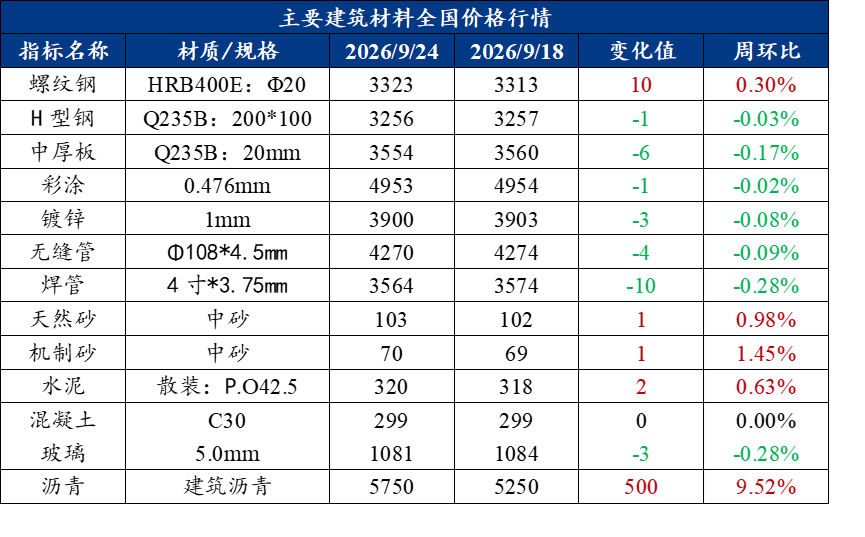
二、建筑材料行情分析
(一)钢材
1. 建筑钢材
核心观点:上周螺纹钢价格震荡偏强运行,预计本周螺纹钢价格或震荡运行
上周螺纹钢复盘分析
上周来看,全国建筑钢材价格震荡偏强运行,全国螺纹均价3323元/吨,周环比上涨10元。
供应方面,上周螺纹钢产量165.35万吨,环比减8.72万吨,同比去年减41.11万吨,产能利用率36.25%,环比减1.91个百分点,同比去年减9.01个百分点。
库存方面,上周螺纹钢厂库累计减少6.82万吨。分区域看,降库主要来自于西南、中南、华东区域,华南区域库存微增。分省份来看,河南、云南库存减量靠前。
需求方面,上周五大品种周消费量为835.44万吨,其中建材消费环比升8.1%,板材消费环比增0.4%。本周五大品种中建材与板材消费结构保持一致。
心态方面,节前备库需求尚可,但原料边际性走弱,成材成本逐步下移,市场心态一般。
本周展望
本周来看,螺纹方面,预计短期产量仍有回升空间,库存维持去库,但去库速率有所放缓,表需微降;预计短期供应压力有限,总库存维持紧平衡但同比压力仍存。需关注本周双节来临,下游放假停工或致需求季节性下滑,库存存在加速累积风险。短期黑色成本支撑边际减弱,虽成材基本面有所好转,但铁水趋势下降对原料需求持续承压,预计本周全国建筑钢材价格小幅反弹,但反弹幅度不大。
2. 中厚板
核心观点:上周中厚板价格小幅下跌,预计本周中厚板价格或震荡运行
上周中厚板复盘分析
上周中厚板市场整体价格小幅下跌,全国中厚板均价3554元/吨,周环比下跌6元/吨,整体成交情况表现一般。
供给方面,钢厂当前利润被持续挤压,含税成本震荡抬升,吨盈利回落至盈亏平衡附近,薄利润制约钢厂主动降价空间,形成成本支撑。
需求方面,当前“金九”旺季兑现不及预期,终端多随用随采,批量备货不足,压制现货上行空间。
库存方面,库存由前期去库转为小幅累库,全国65城样本库存245.78万吨,周环比增1.67%,累库压力集中在华东地区,华中、西南、华北仍有去库,区域基本面分化。
本周展望
本周国内中厚板市场预计窄幅偏弱震荡,整体主稳小降,下行空间有限。供应方面,轧线开工维持高位,钢厂优先排产船板、风电等高附加值订单,普碳流通资源投放有所控制,主流钢厂挺价意愿较强,暂无集中大幅降价计划。需求端是主要拖累,金九旺季兑现不及预期,钢结构、机械、压力容器等终端以随用随采为主,批量备货不足;临近长假,部分工程和加工厂计划提前停工,新增订单偏少,成交以零星刚需为主,高端特种板与普碳板行情分化明显。原料端矿、焦、钢坯低位企稳,成本形成底部支撑,难以出现深跌。社库小幅累库,贸易商轻仓观望,节前排库诉求下,部分规格存在让利出货现象。黑色期货波动易扰动市场心态,盘面走弱时现货报价容易松动,预估主流价格波动区间10–30元/吨。操作上建议按需采购,贸易商保持快进快出、控库为主,重点关注期货走势、钢厂调价及库存、下游订单变化。
(二)其他建材
1. 水泥
周度观点:上周全国水泥价格偏强运行,预计本周水泥价格或将震荡偏强运行
上周水泥复盘分析
上周全国水泥价格偏强运行。驱动因素为三方面:煤炭成本攀升推高水泥生产成本约34元/吨;错峰停窑使供给收缩,熟料线运转率低位;金九银十旺季需求改善。值得注意的是,各区域同比仍多数下跌,东北同比跌幅最大达10.08%,反映行业尚未完全修复至去年同期水平,涨价落地效果区域分化明显。
供应库存方面,据百年建筑网调研,9月全国错峰生产政策继续深化执行,北方产区停窑天数普遍在15至20天,南方产区停窑天数在10至15天。全国熟料线运转率38.2%,处于中低位水平。库存方面,全国熟料库容比55.9%,环比下降0.79个百分点;水泥库容比约70.13%,环比下降0.01个百分点。虽然多地执行错峰生产,但下游需求仍处弱势,库存去化缓慢,整体库存压力依然较大。行业自律方面,河北省水泥行业研讨会于9月16日在唐山举行。面对需求收缩与亏损形势,协会倡议坚持常态化错峰生产,依规按备案产能组织生产,杜绝低于成本销售。山东省水泥行业协会、甘肃省水泥协会此前已陆续发布反内卷倡议书,明确抵制低于成本价倾销、恶意低价竞争等乱象,推动行业自律秩序建设。
需求方面,截至9月22日,上周全国水泥出库量223.68万吨,环比下降1.2%,年同比下降13.7%;基建水泥直供量149万吨,环比下降2.0%,年同比下降4.5%。上周全国水泥出库量环比下降1.2%,反映出“金九”旺季需求恢复不及预期的现实。三大需求端呈现明显的结构性分化:基建端在重点工程支撑下维持相对韧性,但受资金到位不足和天气扰动制约,增量释放有限;房建端受房地产深度调整和资金链紧张的双重拖累,仍是最大的需求拖累项;民用端需求相对平稳,但区域分化和价格博弈使增长空间受限。
本周展望
综合供需两端因素,本周全国水泥价格预计稳中偏强运行。华东地区江苏、浙江、安徽等省份涨幅温和,后续仍有补涨空间。山东、河南等地深跌后推涨修复意愿强烈。华南广东地区涨价落实中,广州价格企稳后有望修复。西南川渝区域分化,云南百元涨价打折落地,表明需求端尚未实质性爆发,后续仍需关注落地情况。华北低位跟涨,东北两轮推涨后待需求验证。整体来看,短期内市场处于涨价落地验证期,区域涨跌分化仍将延续。随着需求继续改善、错峰生产持续发力以及成本高位支撑,预计9月下旬至10月全国水泥价格将迎来更明显的修复窗口。
中长期看,需求的实质性复苏仍有赖于基建新项目的加速落地和房地产市场的边际回暖,在房建端未见明显起色之前,水泥需求同比大幅回升的概率较低。预计四季度水泥价格整体呈波动回升态势。
2. 混凝土
周度观点:上周混凝土价格持平运行,预计本周混凝土行情或将震荡运行
上周混凝土复盘分析
上周混凝土价格持平运行。
截至9月22日,百年建筑调研国内506家混凝土搅拌站产能利用率为7.02%,周环比提升0.25个百分点;同比下降0.65个百分点。506家混凝土搅拌站发运量为140.63万方,周环比增加3.74%,同比减少8.45%。临近双节,国内部分重点项目出现赶工,但多数项目表示依旧维持稳定开展,因此混凝土发运量仅呈小幅增加趋势。
华东:上轮调研期间华东发运量环比提升5.82%。近期华东整体项目进度略有加快,主要体现在大基建项目偏多。近期出现一个情况,民企搅拌站开始陆续收缩份额,甚至出现部分企业停止运转,主要由于盈利亏损,运转不佳,企业无力运作。
华南:上轮发运量环比增加3.65%。本轮调研期间,广东天气条件良好,临近双节假期,多数项目进度稳步开张,少部分重点项目出现赶工,所以市场需求量稳中小升。整体回款比例略有回暖,主要由于企业目前承接民企投资项目占比增多,相对国央企项目回款更为容易,因此双节回款节点到来时,回款比例略微好转,目前回款比例约5成上下。

华中:上轮调研期间,华中发运量环比减少10.45%。近期雨水天气增多,搅拌站生产量明显减少,部分民营企业日均仅200-300方,国有企业产量相对较高,双节临近,搅拌站计划订单量也明显不足。
北方:上轮调研期间,北方整体混凝土发运量呈增势,部分工程项目只在双节前赶工,整体采购量较大。另外近期原材价格具有上涨趋势,施工企业为控制成本采购积极性较强。集团化混凝土企业日均发运量约7000-9000方/日,环比提升10%左右。
本周展望
本周国内商混市场整体弱稳运行,区域分化明显,前期旺季带来的需求小幅改善集中在本周前半段,临近国庆多数工地后半周逐步放缓施工,整体出货环比小幅抬升但同比依旧偏弱,需求主要依靠基建、保交楼项目托底,房建订单不足;上游水泥借错峰生产有推涨计划带来成本抬升压力,但行业产能过剩、搅拌站低价抢单现象普遍,商混涨价多停留在报价层面,落地困难,仅少数重点工程集中城市小幅试探上调,实际成交价格难有明显上行,回款压力仍是行业核心痛点,华南局部间断降雨、工地资金拨付偏慢以及同业低价竞争为本周主要风险,报价端可适度上调但成交不宜追涨,原料按需采购,优先承接回款优质项目。
(三)建筑行业动态热点信息一览
建筑业
(1)五大品种中建材与板材消费结构保持一致
供应方面,上周五大钢材品种供应779.68万吨,周环比降14.46万吨。钢材产量品种结构保持一致,建材板材产量均有所回落;本周五大钢材总库存1481.97万吨,周环比降55.76万吨,降幅为3.6%。五大品种总库存有所去库,且建材板材库存变化保持一致,建材去库52.64万吨,板材去库3.12万吨;消费方面,五大品种周消费量为835.44万吨,其中建材消费环比升8.1%,板材消费环比增0.4%。五大品种中建材与板材消费结构保持一致。
(2)上周日均铁水减少1.97万吨
融资杠杆平台上周,247家钢厂高炉炼铁产能利用率88.49%,环比减少0.74个百分点;钢厂盈利率6.93%,环比减少0.86个百分点;日均铁水产量235.66万吨,环比减少1.97万吨。
(3)样本建筑资金到位率周环比上升
据百年建筑调研,截至9月22日,样本建筑工地资金到位率为55.51%,周环比上升0.01个百分点。
如需建筑材料周报详细版,欢迎各位行业伙伴随时联系或添加我们的企业微信。感谢阅读!
 富华优配
元股证券在线交易提示:本文来自互联网,不代表本网站观点。